Domain bubr.de kaufen?
Wir ziehen mit dem Projekt
bubr.de um.
Sind Sie am Kauf der Domain
bubr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bubr.de kaufen?
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die in Deutschland über die gesetzliche Rentenversicherung läuft. Die private Invaliditätsversicherung hingegen wird von privaten Versicherungsunternehmen angeboten und bietet individuellere Leistungen und höhere Absicherungsmöglichkeiten. Die staatliche Invaliditätsversicherung zahlt nur eine Rente, wenn die Erwerbsfähigkeit um mindestens 50 Prozent gemindert ist, während die private Invaliditätsversicherung auch bei einer geringeren Minderung der Erwerbsfähigkeit leistet. **
Welche verschiedenen Arten von Invaliditätsabsicherung gibt es und wie unterscheiden sie sich voneinander?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die gesetzliche Unfallversicherung, die private Unfallversicherung, die Berufsunfähigkeitsversicherung und die Erwerbsunfähigkeitsversicherung. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen und Berufskrankheiten, während die private Unfallversicherung auch außerhalb der Arbeit gilt. Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man seinen Beruf aufgrund von Krankheit oder Unfall nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung eine Rente zahlt, wenn man gar nicht mehr arbeiten kann. **

Ähnliche Suchbegriffe für Invaliditätsabsicherung
Top-Angebote
Produkte zum Begriff Invaliditätsabsicherung:
-
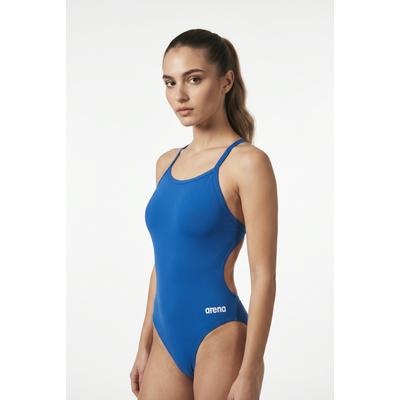
Badeanzug ARENA "WOMEN'S TEAM SWIMSUIT CHALLENGE SOLID", Damen, Gr. 42, N-Gr, blau (royal, weiß), Obermaterial: 100% Polyester, Badeanzüge Badeanzug, arena Performance, Bademode, chlorbeständig, langlebigPerformance, egal wie lange du trainierst! Genieße das Wasser in diesem strapazierfähigen und sportlichen Damen Solid Challenge Team Badeanzug aus der arena Performance Produktlinie, die ideal geeignet ist für regelmäßige Schwimmerinnen und Wettkampf-Schwimmerinnen, die häufig in Chlorwasser trainieren. Hergestellt aus höchst chlorbeständigem, schnelltrocknenden und langlebigen MaxLife Eco Material mit integriertem UV-Schutz UPF50+. Die offene Rückenlösung in Kombination mit dünnen Trägern und hohem Beinausschnitt sorgt für optimale Bewegungsfreiheit, exzellentes Wassergefühl und verringerten Wasserwiderstand. Der Global Recycle Standard ist ein internationaler, freiwilliger, von einer dritten Partei verifizierter ökologischer Standard, der den recycelten Materialanteil bestätigt, die Produktkette und die Einhaltung der sozialen und umweltrelevanten Praktiken im Produktionsprozess., Farbe: Farbbezeichnung: ROYAL-WHITE, Produktdetails: Pflegehinweise: Handwäsche, Material: Materialzusammensetzung: Obermaterial: 100% Polyester, Materialeigenschaften: chlorresistent30,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die im Falle einer dauerhaften Erwerbsunfähigkeit eine Rente zahlt. Die private Invaliditätsversicherung hingegen bietet individuelle Absicherungsmöglichkeiten, die je nach Vertragsumfang und Versicherungsunternehmen variieren können. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, kann die private Invaliditätsversicherung individuell angepasst werden und bietet oft umfassendere Leistungen. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Absicherung. Die staatliche Absicherung erfolgt über die gesetzliche Rentenversicherung und bietet eine finanzielle Unterstützung bei dauerhafter Erwerbsunfähigkeit. Die private Absicherung hingegen umfasst verschiedene Versicherungsprodukte wie die Berufsunfähigkeitsversicherung, die Unfallversicherung oder die Dread-Disease-Versicherung, die individuell abgeschlossen werden können und je nach Vertragsumfang unterschiedliche Leistungen bieten. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, können private Versicherungen individuell auf die Bedürfnisse und Risiken des Versicherten zugeschnitten werden. **
-
Was sind die wichtigsten Aspekte, die bei der Wahl einer Invaliditätsabsicherung zu beachten sind?
Die Höhe der Invaliditätsleistung ist entscheidend, um den gewohnten Lebensstandard zu sichern. Die Definition der Invaliditätskriterien sollte klar und umfassend sein. Zudem ist es wichtig, auf die Vertragsbedingungen und Ausschlüsse zu achten. **
-
Wie kann man sich finanziell gegen Invalidität absichern und welche verschiedenen Arten von Invaliditätsabsicherung gibt es?
Man kann sich finanziell gegen Invalidität absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt. Diese zahlt eine monatliche Rente, wenn man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Eine alternative Absicherungsmöglichkeit ist die private Unfallversicherung, die eine Einmalzahlung oder eine Rente bei dauerhafter Invalidität leistet. Zudem gibt es die staatliche Erwerbsminderungsrente, die jedoch oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Eine Kombination aus verschiedenen Absicherungsformen kann sinnvoll sein, um im Falle einer Invalidität finanziell abgesichert zu sein. **

Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie können sie Menschen in verschiedenen Lebensbereichen unterstützen?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die staatliche Invaliditätsrente, private Berufsunfähigkeitsversicherungen und Unfallversicherungen. Diese Versicherungen können Menschen in verschiedenen Lebensbereichen unterstützen, indem sie finanzielle Sicherheit bieten, wenn sie aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig werden. Die staatliche Invaliditätsrente kann Menschen unterstützen, die aufgrund von gesundheitlichen Einschränkungen nicht mehr arbeiten können, während private Berufsunfähigkeitsversicherungen und Unfallversicherungen zusätzliche finanzielle Unterstützung bieten können. Durch den Abschluss einer Invaliditätsabsicherung können Menschen ihre Existenz und die ihrer Familie schützen und sich vor finanziellen Risiken im Falle einer dauerhaften Arbeitsunfähigkeit absichern. **
Was sind die verschiedenen Optionen zur Invaliditätsabsicherung und wie kann man sich am besten dagegen schützen?
Die verschiedenen Optionen zur Invaliditätsabsicherung sind private Berufsunfähigkeitsversicherung, staatliche Erwerbsminderungsrente und private Unfallversicherung. Um sich am besten dagegen zu schützen, sollte man frühzeitig eine Berufsunfähigkeitsversicherung abschließen, die individuell auf die eigenen Bedürfnisse zugeschnitten ist und regelmäßig überprüft werden sollte. Zusätzlich kann eine private Unfallversicherung sinnvoll sein, um auch bei Unfällen abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Invaliditätsabsicherung:
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die in Deutschland über die gesetzliche Rentenversicherung läuft. Die private Invaliditätsversicherung hingegen wird von privaten Versicherungsunternehmen angeboten und bietet individuellere Leistungen und höhere Absicherungsmöglichkeiten. Die staatliche Invaliditätsversicherung zahlt nur eine Rente, wenn die Erwerbsfähigkeit um mindestens 50 Prozent gemindert ist, während die private Invaliditätsversicherung auch bei einer geringeren Minderung der Erwerbsfähigkeit leistet. **
-
Welche verschiedenen Arten von Invaliditätsabsicherung gibt es und wie unterscheiden sie sich voneinander?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die gesetzliche Unfallversicherung, die private Unfallversicherung, die Berufsunfähigkeitsversicherung und die Erwerbsunfähigkeitsversicherung. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen und Berufskrankheiten, während die private Unfallversicherung auch außerhalb der Arbeit gilt. Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man seinen Beruf aufgrund von Krankheit oder Unfall nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung eine Rente zahlt, wenn man gar nicht mehr arbeiten kann. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die im Falle einer dauerhaften Erwerbsunfähigkeit eine Rente zahlt. Die private Invaliditätsversicherung hingegen bietet individuelle Absicherungsmöglichkeiten, die je nach Vertragsumfang und Versicherungsunternehmen variieren können. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, kann die private Invaliditätsversicherung individuell angepasst werden und bietet oft umfassendere Leistungen. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Absicherung. Die staatliche Absicherung erfolgt über die gesetzliche Rentenversicherung und bietet eine finanzielle Unterstützung bei dauerhafter Erwerbsunfähigkeit. Die private Absicherung hingegen umfasst verschiedene Versicherungsprodukte wie die Berufsunfähigkeitsversicherung, die Unfallversicherung oder die Dread-Disease-Versicherung, die individuell abgeschlossen werden können und je nach Vertragsumfang unterschiedliche Leistungen bieten. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, können private Versicherungen individuell auf die Bedürfnisse und Risiken des Versicherten zugeschnitten werden. **
Ähnliche Suchbegriffe für Invaliditätsabsicherung
-
Badeanzug ARENA "WOMEN'S TEAM SWIMSUIT CHALLENGE SOLID", Damen, Gr. 42, N-Gr, blau (royal, weiß), Obermaterial: 100% Polyester, Badeanzüge Badeanzug, arena Performance, Bademode, chlorbeständig, langlebigPerformance, egal wie lange du trainierst! Genieße das Wasser in diesem strapazierfähigen und sportlichen Damen Solid Challenge Team Badeanzug aus der arena Performance Produktlinie, die ideal geeignet ist für regelmäßige Schwimmerinnen und Wettkampf-Schwimmerinnen, die häufig in Chlorwasser trainieren. Hergestellt aus höchst chlorbeständigem, schnelltrocknenden und langlebigen MaxLife Eco Material mit integriertem UV-Schutz UPF50+. Die offene Rückenlösung in Kombination mit dünnen Trägern und hohem Beinausschnitt sorgt für optimale Bewegungsfreiheit, exzellentes Wassergefühl und verringerten Wasserwiderstand. Der Global Recycle Standard ist ein internationaler, freiwilliger, von einer dritten Partei verifizierter ökologischer Standard, der den recycelten Materialanteil bestätigt, die Produktkette und die Einhaltung der sozialen und umweltrelevanten Praktiken im Produktionsprozess., Farbe: Farbbezeichnung: ROYAL-WHITE, Produktdetails: Pflegehinweise: Handwäsche, Material: Materialzusammensetzung: Obermaterial: 100% Polyester, Materialeigenschaften: chlorresistent30,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Badeanzug ARENA "WOMEN'S TEAM SWIMSUIT CHALLENGE SOLID", Damen, Gr. 40, N-Gr, blau (royal, weiß), Obermaterial: 100% Polyester, Badeanzüge Badeanzug, arena Performance, Bademode, chlorbeständig, langlebigPerformance, egal wie lange du trainierst! Genieße das Wasser in diesem strapazierfähigen und sportlichen Damen Solid Challenge Team Badeanzug aus der arena Performance Produktlinie, die ideal geeignet ist für regelmäßige Schwimmerinnen und...30,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sloterdijk, Peter: Sphären 1. BlasenSphären 1. Blasen , Peter Sloterdijk unternimmt in seinem auf drei Bände angelegten Werk Sphären nichts Geringeres als den Versuch, die Geschichte der Menschheit zu erzählen. Dabei geht er von der einfachen Frage aus: Wo leben die Menschen, nachdem sie wissen, daß sie auf einer Kugel, einem Globus, zu Hause sind? Um sich einer Beantwortung dieser Frage anzunähern, entwickelt Peter Sloterdijk den Begriff der Sphären und spannt einen faszinierenden, perspektivenreichen Bogen von den frühesten Kulturen bis in unser globales Zeitalter.Dies erste Buch dieser Sphären-Trilogie handelt von mikro-sphärischen Größen, die Blasen genannt werden. Sie bilden die Basismoleküle der starken Beziehung. Peter Sloterdijks Analyse macht sich an die noch nie unternommene Aufgabe, das Epos der immer schon verlorenen und doch nie spurlos getilgten Zweieinigkeiten zu erzählen. »Wir durchqueren, mit der Einsicht in unsere unvermeidliche begriffliche Hilflosigkeit als einzigem sicheren Begleiter, Landschaften des prä-objektiven Daseins und der vorgängigen Beziehungen. Auf der Durchreise durch die ausweichende Unterwelt der Innenwelt entfaltet sich, wie eine klingende Landkarte, das phantomhafte Bild von einem flüssigen und auratischen Universum - ganz aus Resonanzen und Schwebstoffen gesponnen; in ihm bleibt die Urgeschichte des Seelischen zu suchen.« , Messgeräte & Anzeige > Innenausstattung , Auflage: Neuauflage, Erscheinungsjahr: 200905, Produktform: Kartoniert, Autoren: Sloterdijk, Peter, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 648, Abbildungen: Mit Abb., Keyword: 20. Jahrhundert; Deutschland; Jacques Lacan; Kulturwissenschaft; Moderne; Psychoanalyse; Psychologie; Seele; Trilogie, Fachschema: Philosophie / Philosophiegeschichte~Philosophie~Kognitionswissenschaft, Fachkategorie: Themen der Philosophie~Kognitionswissenschaft, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Produktverfügbarkeit: 02, Länge: 204, Breite: 123, Höhe: 37, Gewicht: 631, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Aspekte, die bei der Wahl einer Invaliditätsabsicherung zu beachten sind?
Die Höhe der Invaliditätsleistung ist entscheidend, um den gewohnten Lebensstandard zu sichern. Die Definition der Invaliditätskriterien sollte klar und umfassend sein. Zudem ist es wichtig, auf die Vertragsbedingungen und Ausschlüsse zu achten. **
-
Wie kann man sich finanziell gegen Invalidität absichern und welche verschiedenen Arten von Invaliditätsabsicherung gibt es?
Man kann sich finanziell gegen Invalidität absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt. Diese zahlt eine monatliche Rente, wenn man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Eine alternative Absicherungsmöglichkeit ist die private Unfallversicherung, die eine Einmalzahlung oder eine Rente bei dauerhafter Invalidität leistet. Zudem gibt es die staatliche Erwerbsminderungsrente, die jedoch oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Eine Kombination aus verschiedenen Absicherungsformen kann sinnvoll sein, um im Falle einer Invalidität finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie können sie Menschen in verschiedenen Lebensbereichen unterstützen?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die staatliche Invaliditätsrente, private Berufsunfähigkeitsversicherungen und Unfallversicherungen. Diese Versicherungen können Menschen in verschiedenen Lebensbereichen unterstützen, indem sie finanzielle Sicherheit bieten, wenn sie aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig werden. Die staatliche Invaliditätsrente kann Menschen unterstützen, die aufgrund von gesundheitlichen Einschränkungen nicht mehr arbeiten können, während private Berufsunfähigkeitsversicherungen und Unfallversicherungen zusätzliche finanzielle Unterstützung bieten können. Durch den Abschluss einer Invaliditätsabsicherung können Menschen ihre Existenz und die ihrer Familie schützen und sich vor finanziellen Risiken im Falle einer dauerhaften Arbeitsunfähigkeit absichern. **
-
Was sind die verschiedenen Optionen zur Invaliditätsabsicherung und wie kann man sich am besten dagegen schützen?
Die verschiedenen Optionen zur Invaliditätsabsicherung sind private Berufsunfähigkeitsversicherung, staatliche Erwerbsminderungsrente und private Unfallversicherung. Um sich am besten dagegen zu schützen, sollte man frühzeitig eine Berufsunfähigkeitsversicherung abschließen, die individuell auf die eigenen Bedürfnisse zugeschnitten ist und regelmäßig überprüft werden sollte. Zusätzlich kann eine private Unfallversicherung sinnvoll sein, um auch bei Unfällen abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.